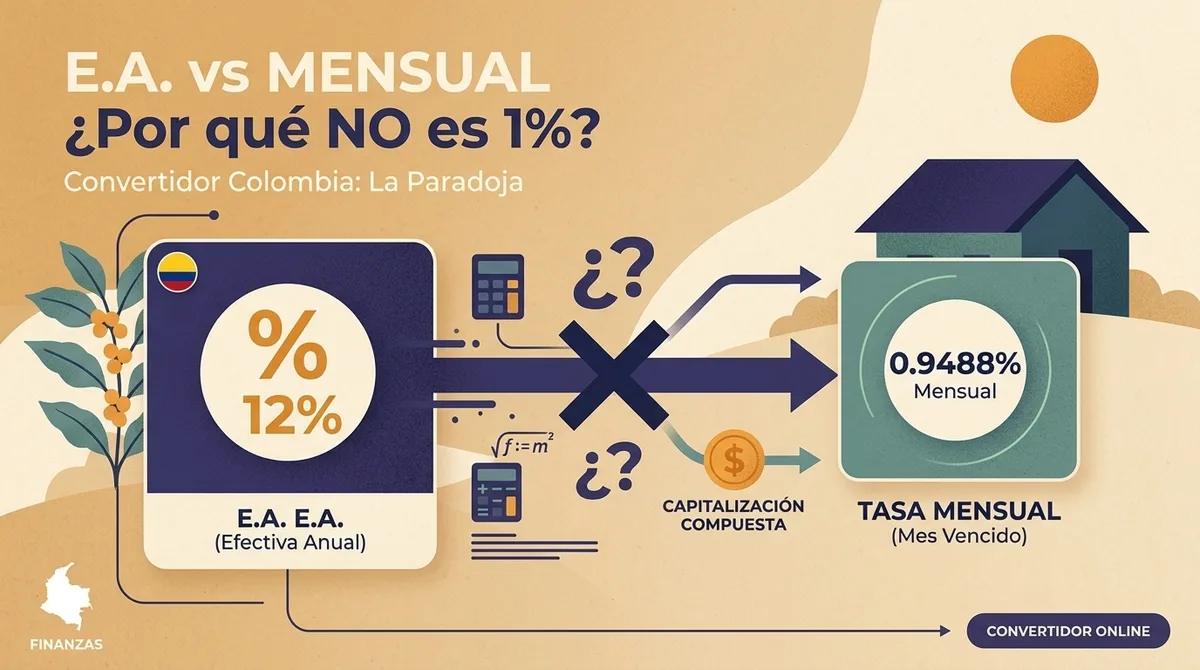
Si buscas un convertidor de tasas de interés para créditos, puedes usar el convertidor de tasas online de GrowCop: convierte una tasa de un formato a otro —por ejemplo, de tasa efectiva anual (E.A.) a su equivalente efectivo mensual— para que puedas comparar créditos y calcular cuotas sobre la misma base. Y sobre la duda más frecuente: no, una tasa de 12% no es lo mismo que una tasa de 1% efectivo mensual. 1% efectivo mensual equivale a 12,68% E.A., y 12% E.A. equivale a solo 0,9489% efectivo mensual. En esta guía están las fórmulas, una tabla de conversiones comunes y una simulación con un crédito real para ver cuánto cambia el resultado.
¿Qué es un convertidor de tasas y para qué sirve?
Un convertidor de tasas (también llamado conversor de tasas o convertidor de tasa) es una herramienta que traslada una tasa de interés de un formato o periodicidad a otro, sin cambiar su costo real. Hace falta porque las entidades financieras no siempre publican sus tasas de la misma forma: algunas las expresan como efectiva anual, otras como efectiva mensual y otras como nominal mes vencido. Comparar esas tasas sin convertirlas es una de las causas más comunes de decisiones financieras equivocadas.
Un convertidor de tasas te sirve para:
- Comparar créditos de distintas entidades sobre una misma base.
- Calcular la cuota de un crédito, que exige usar la tasa en la misma periodicidad que la cuota (mensual).
- Decidir qué deuda atacar primero, ya que para el método avalancha hay que ordenar las deudas por tasa en una misma base.
- Evaluar una compra de cartera o una renegociación, comparando la tasa actual con la que te ofrecen.
Cómo convertir una tasa: las fórmulas
Estas son las conversiones más usadas en créditos con cuota mensual:
| Conversión | Fórmula |
|---|---|
| Tasa E.A. a efectiva mensual | Tasa mensual = (1 + tasa E.A.)^(1/12) − 1 |
| Tasa efectiva mensual a E.A. | Tasa E.A. = (1 + tasa mensual)^12 − 1 |
| Tasa nominal mes vencido a mensual | Tasa mensual = tasa nominal ÷ 12 |
La clave está en que la conversión entre efectiva mensual y E.A. no es una simple multiplicación o división por 12: como los intereses se capitalizan cada mes, el efecto es compuesto.
La paradoja: ¿es lo mismo una tasa de 12% que 1% efectivo mensual?
A primera vista parece que sí: 12% anual dividido entre 12 meses da 1% mensual. Pero la respuesta depende de qué significa ese "12%":
| Si la tasa es… | Su tasa efectiva mensual es… | Su equivalente en E.A. es… |
|---|---|---|
| 12% efectiva anual (E.A.) | 0,9489% | 12,00% |
| 1% efectivo mensual | 1,0000% | 12,68% |
| 12% nominal mes vencido (N.M.V.) | 1,0000% (12% ÷ 12) | 12,68% |
Es decir, "12%" puede significar tres cosas distintas según el formato. 12% E.A. y 1% efectivo mensual no son tasas equivalentes: el 1% mensual, al capitalizarse durante 12 meses, termina costando 12,68% al año, no 12%.
Simulación: cuánto cambia en un crédito real
Veamos el impacto con un crédito de $100.000.000 a 240 meses (20 años), calculado con el sistema de amortización francés:
| Tasa de 12% E.A. (0,9489% mensual) | Tasa de 1% efectivo mensual (12,68% E.A.) | |
|---|---|---|
| Cuota mensual aproximada | $1.058.600 | $1.101.100 |
| Total pagado en 240 meses | ≈ $254.100.000 | ≈ $264.300.000 |
| Total de intereses | ≈ $154.100.000 | ≈ $164.300.000 |
Confundir una tasa con la otra representa unos $42.500 más de cuota cada mes y cerca de $10.200.000 más en intereses a lo largo del crédito. Por eso, antes de comparar o calcular, conviene siempre llevar las tasas a la misma base.
(Valores aproximados, calculados con la fórmula estándar de amortización francesa.)
| Tasa E.A. | Tasa efectiva mensual equivalente |
|---|---|
| 10% | 0,7974% |
| 12% | 0,9489% |
| 15% | 1,1715% |
| 18% | 1,3888% |
| 20% | 1,5309% |
| 25% | 1,8769% |
| 30% | 2,2104% |
Y de efectiva mensual a E.A.
| Tasa efectiva mensual | Tasa E.A. equivalente |
|---|---|
| 1,0% | 12,68% |
| 1,5% | 19,56% |
| 2,0% | 26,82% |
| 2,5% | 34,49% |
Cómo usar el convertidor de tasas de GrowCop
Para evitar hacer estos cálculos a mano, puedes usar el convertidor de tasas de GrowCop. En términos generales, el proceso es:
- Entra a growcop.co/rates.
- Ingresa la tasa que te informó la entidad financiera e indica en qué formato está expresada.
- Elige a qué tipo de tasa quieres convertirla (por ejemplo, de E.A. a efectiva mensual).
- Usa el resultado para comparar créditos o para calcular tu cuota.
Para comprobar que estás usando bien la herramienta, puedes probar con los ejemplos de esta guía: 12% E.A. debería dar 0,9489% efectivo mensual, y 1% efectivo mensual debería dar 12,68% E.A.
¿Qué hacer con la tasa convertida?
Una vez tienes la tasa en la base correcta, puedes dar el siguiente paso:
- Calcular la cuota de tu crédito: en la guía de cómo calcular la cuota de un crédito se explica cómo usar la tasa mensual, el plazo en meses y el monto del préstamo.
- Generar la tabla de amortización completa: en la guía de cómo hacer una tabla de amortización y en el simulador de créditos y préstamos de GrowCop.
- Ordenar tus deudas por tasa para aplicar el método avalancha, como se explica en la guía del mejor método para salir de deudas en Colombia.
Errores comunes al convertir tasas
- Dividir la tasa E.A. entre 12 para obtener la tasa mensual: subestima o sobrestima el costo real porque ignora la capitalización.
- Comparar una tasa nominal con una efectiva como si fueran lo mismo.
- Usar la tasa anual para calcular una cuota mensual, en lugar de convertirla primero a tasa mensual.
- Redondear demasiado la tasa mensual: en créditos de muchos meses, una diferencia de décimas en la tasa se multiplica y cambia la cuota y el total de intereses.
Antes de comparar créditos, calcular una cuota o decidir qué deuda pagar primero, lleva todas tus tasas a la misma base. Usa el convertidor de tasas de GrowCop y, con el resultado, simula tu crédito en el simulador de créditos y préstamos o en la calculadora avanzada. GrowCop tiene un plan gratuito con funciones básicas, y planes de pago con funcionalidades más avanzadas. También puedes resolver dudas por WhatsApp en +57 318 387 1370
Un convertidor de tasas evita uno de los errores más costosos al elegir o calcular un crédito: comparar tasas que no están en la misma base. Como muestra la paradoja de esta guía, 12% E.A. y 1% efectivo mensual no son lo mismo, y confundirlas puede significar más de $10.000.000 en intereses en un crédito a 20 años. Convierte tus tasas en growcop.co/rates antes de tomar cualquier decisión.
Comentarios
¿Tienes una pregunta sobre este artículo? Inicia sesión para participar en la conversación.